
Ruvo — что это за карта и кому она вообще нужна
 Available in US
Ruvo — это платёжная карта, привязанная к криптовалютному балансу, а не к банковскому счёту. Она выпускается компанией Ruvo Financial Inc., позиционируется как инструмент для перевода денег между Бразилией и США, пополняется в реалах через Pix или в долларах, а тратится через Apple Pay, Google Pay и обычную карту. Звучит просто, но за этим скрывается довольно много нюансов: ни список стран, ни размер комиссии за выпуск, ни даже имя банка-эмитента на публичной странице не раскрыты. В этом обзоре я разберу карту так, как сам бы её изучал перед оформлением: кому она подходит, сколько стоит на самом деле, как пополнять и какие риски учесть.
Условия действительны на момент 29.10.2026.
Вердикт
Моя оценка — 5,6 из 10. Это средний результат: карта удобна в своей нише (Pix, долларовый баланс, мобильные кошельки), но доступ к ней для русскоязычных пользователей неочевиден, а ключевые условия — выпуск, эмитент, лимиты, сети для стейблкоинов — просто не названы на сайте.
Карта подойдёт тем, кто переводит деньги между Бразилией и США, держит долларовый баланс в приложении и хочет тратить его через Apple Pay или Google Pay. Покупки в долларах США проходят без комиссии Ruvo, и в этом смысле предложение конкурентоспособно. Карта не подойдёт тем, кто ищет прозрачные условия «всё на сайте»: многих цифр просто нет, и придётся писать в поддержку. Не подойдёт она и тем, кто рассчитывает на наличные: банкоматные условия не описаны. И уж точно её нельзя рекомендовать как замену банковской карты для россиян и белорусов — об этом ниже.
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 4 / 10 | Список стран не опубликован, Россия и Беларусь не упомянуты; Ruvo может ограничивать доступ по юрисдикции и санкциям США, ООН, ЕС, Великобритании и Бразилии |
| Стоимость | 8 / 10 | Покупки в USD без комиссии, в другой валюте 1 % комиссии за международную операцию плюс курс; IOF 0 %; Pix-конвертация — 0,5 %; выпуск не раскрыт |
| Пополнение | 5 / 10 | Пополнение в реалах (Pix) или долларах, меньше минуты; раньше заявлялось USDT в самоуправляемом кошельке, ACH/wire для USD; монеты и сети сейчас не названы |
| Надёжность и жалобы | 6 / 10 | Ruvo Financial Inc., «NOT A BANK», эмитент не назван, партнёры в США и Бразилии имеют лицензии; жалоб не найдено, App Store 4.9 по 31 оценке |
| Удобство | 6 / 10 | Виртуальная карта в USD, Apple Pay и Google Pay есть; пластик и банкомат не раскрыты |
| Итого | 5,6 / 10 |
Дадут ли вам карту
На странице карты Ruvo написано, что она «accepted worldwide», а в качестве ключевых рынков подсвечены Бразилия (пополнение через Pix) и США (долларовый баланс). В пользовательском соглашении доступ описан иначе: доступность «varies by jurisdiction, user type, provider, and product» (пункт 1.1), Ruvo может ограничивать доступ по юрисдикции и санкциям, а пользователь обязуется не находиться под санкциями США, ООН, ЕС, Великобритании или Бразилии (пункт 1.4). Это значит, что фраза «по всему миру» — это маркетинг, а юридически вам могут отказать.
Конкретный список стран, в которых карта доступна или недоступна, Ruvo не публикует. Гражданство и место жительства как критерии доступа тоже отдельно не прописаны: разграничения «гражданин такой-то страны / резидент такой-то страны» нет. Это типичная ситуация для эмитентов, которые обязаны подчиняться санкционным режимам, но не хотят брать на себя обязательство перечислять страны.
Что это значит для русскоязычных
Это самая важная часть для читателя, поэтому остановлюсь на ней подробно.
- В России. Ни на странице карты, ни в соглашении Россия не упоминается. Ruvo не говорит прямо, что карта доступна россиянам или в России, но и не говорит, что недоступна. Учитывая, что компания ориентируется на Бразилию и США, пополнение заточено под Pix (бразильская система), а сервис называет себя «NOT A BANK», рассчитывать на полноценную работу из России я бы не стал. Если вы физически находитесь в России, проверка адреса при KYC может стать препятствием.
- В других странах СНГ. Те же оговорки: Казахстан, Армения, Грузия, Узбекистан и так далее — нигде не упомянуты ни в положительном, ни в отрицательном смысле. Если вы переехали в одну из этих стран и имеете там легальный статус, шанс на одобрение зависит от того, как партнёры Ruvo по KYC оценивают страну вашего адреса.
- Для граждан России за рубежом. Это самая неопределённая ситуация. Санкционные списки США, ЕС и Великобритании могут включать отдельных граждан России, и проверка проводится не только по адресу, но и по гражданству (это общее правило KYC/AML, я расскажу об этом ниже). Если у вас российский паспорт, а живёте вы, например, в Сербии или Турции, нет никакой гарантии, что KYC пройдёт успешно. Если вы гражданин одной из стран ЕС — другое дело, но паспорт другой страны СНГ может вызвать дополнительные вопросы.
Итог: если у вас нет прямой необходимости получать именно Ruvo (Pix-пополнение, долларовый баланс), я бы рассматривал эту карту только после того, как служба поддержки подтвердит доступность для вашей страны и вашего гражданства.
Как её получить
На странице карты описано немного: «accepted worldwide», плюс Pix и USD. Шаги регистрации отдельно не опубликованы, как и время от заявки до получения. На странице показана только виртуальная карта в долларах США: посмотреть реквизиты, заморозить, установить PIN, перевыпустить, настроить лимиты, добавить в Apple Wallet — всё это делается в приложении. Пластиковая карта и доставка не упоминаются, и это, скорее всего, осознанное решение: эмитент и тип карты на странице не названы, а по неофициальным источникам (Brazil Journal, январь 2026) речь идёт о карте Visa Platinum в долларах США.
Для KYC партнёры Ruvo могут запросить (пункт 3.2 соглашения): полное имя, дату рождения, адрес, документ, удостоверяющий личность, налоговый номер и биометрию. Возраст — строго 18+. Если проверка не пройдена, аккаунт могут ограничить, приостановить или закрыть (пункт 3.4). Уровни KYC (базовый, расширенный) и связанные с ними лимиты нигде не раскрыты.
Что нужно сделать, если вы решите подавать заявку:
- Скачайте приложение «Ruvo – Global Dollar Account» (iOS, версия 2.1.9; в Google Play приложение тоже заявлено).
- Создайте аккаунт и приготовьте паспорт или ID, а также подтверждение адреса.
- Пройдите идентификацию. Скорее всего, понадобится селфи и фото документа.
- После одобрения виртуальная карта появится в приложении — её можно сразу добавить в Apple Wallet или Google Pay.
- Пополните баланс через Pix (если вы в Бразилии) или долларовым переводом.
Если на каком-то этапе запросят информацию, которой вы не хотите делиться, например биометрию, имейте в виду, что без неё сервис не откроет счёт. Это стандартная практика KYC/AML, я расскажу об этом подробнее в разделе о рисках.
Сколько она стоит на самом деле: комиссии и лимиты
Это самый «дырявый» раздел документации Ruvo: многое просто не опубликовано. Я расскажу о том, что есть, и сразу отмечу, чего нет.
| Комиссия или лимит | Условие |
|---|---|
| Выпуск карты | Не раскрыт на странице |
| Ежемесячная плата | Не раскрыта на странице |
| Покупки в USD | 0 % |
| Покупки в другой валюте | 1 % комиссии + применимый курс обмена |
| IOF (бразильский налог на финансовые операции) | 0 % |
| Pix-конвертация (R$ → USDC) | 0,5 % (пример: R$1 000 → ≈ 196,41 USDC при курсе 5,0915 BRL/USDC) |
| Банкомат | Не раскрыто |
| Дневные и месячные лимиты | Не названы; лимиты задаются пользователем в приложении, общая граница — собственный баланс Ruvo |
Стоимость обслуживания складывается из нескольких слоёв. Во-первых, сама покупка: если вы платите в долларах США, Ruvo не берёт комиссию. Это плюс. Во-вторых, конвертация: если платите в евро, рублях, фунтах или бразильских реалах, добавляется 1 % сверху курса. По неофициальным данным (Brazil Journal, январь 2026) для физических лиц действует 0,9 % при обмене USDT → USD/BRL и 1,8 % USD → BRL; для бизнеса — 0,2 % и 0,4 % соответственно; обмен крипта ↔ крипта бесплатно. Эти цифры я привожу как неофициальные, потому что на странице карты их нет, а Ruvo их отдельно не подтверждал.
Теперь три типичные покупки — посмотрим, какие комиссии сработают.
Покупка 1: кофе в Сан-Паулу за 25 реалов через Apple Pay. Списывается с долларового баланса. Ruvo конвертирует USD → BRL по своему курсу и добавляет 1 % foreign transaction fee. Дополнительно 0,5 % Pix-конвертации уже учтены в балансе, если вы пополнялись через Pix. Итого: 1 % сверху курса — это единственная явная комиссия, которую вы видите в момент оплаты.
Покупка 2: подписка на стриминг за 9,99 USD через Google Pay. Покупка в долларах, иностранной комиссии нет. Ruvo не берёт ничего. Это самый дешёвый сценарий.
Покупка 3: отель в Берлине за 320 EUR через сайт. Списание с долларового баланса, конвертация USD → EUR по курсу Ruvo плюс 1 % foreign transaction fee. Никаких дополнительных сборов сверх этого. Если отель запросит предварительную авторизацию, на балансе может «зависнуть» сумма (об этом ниже, в разделе о повседневных платежах).
Что осталось за кадром: банкоматные комиссии, лимиты на снятие, процент за неактивный аккаунт, стоимость выпуска и перевыпуска. Всё это в публичных условиях не раскрыто. Если для вас это критично (например, вы планируете снимать наличные), пишите в поддержку до подачи заявки.
Пополнение карты
Ruvo заявляет два основных способа пополнения: в реалах через Pix и в долларах. Деньги приходят менее чем за минуту. Ранее Ruvo упоминал USDT в самоуправляемом кошельке и ACH/wire для долларов, но сейчас публичная страница карты конкретных монет и сетей не называет. Это важный момент: если вы привыкли отправлять USDT по TRC-20 или USDC по Polygon, вы не узнаете заранее, какую сеть выберет Ruvo, — поддержка, скорее всего, ответит только после регистрации.
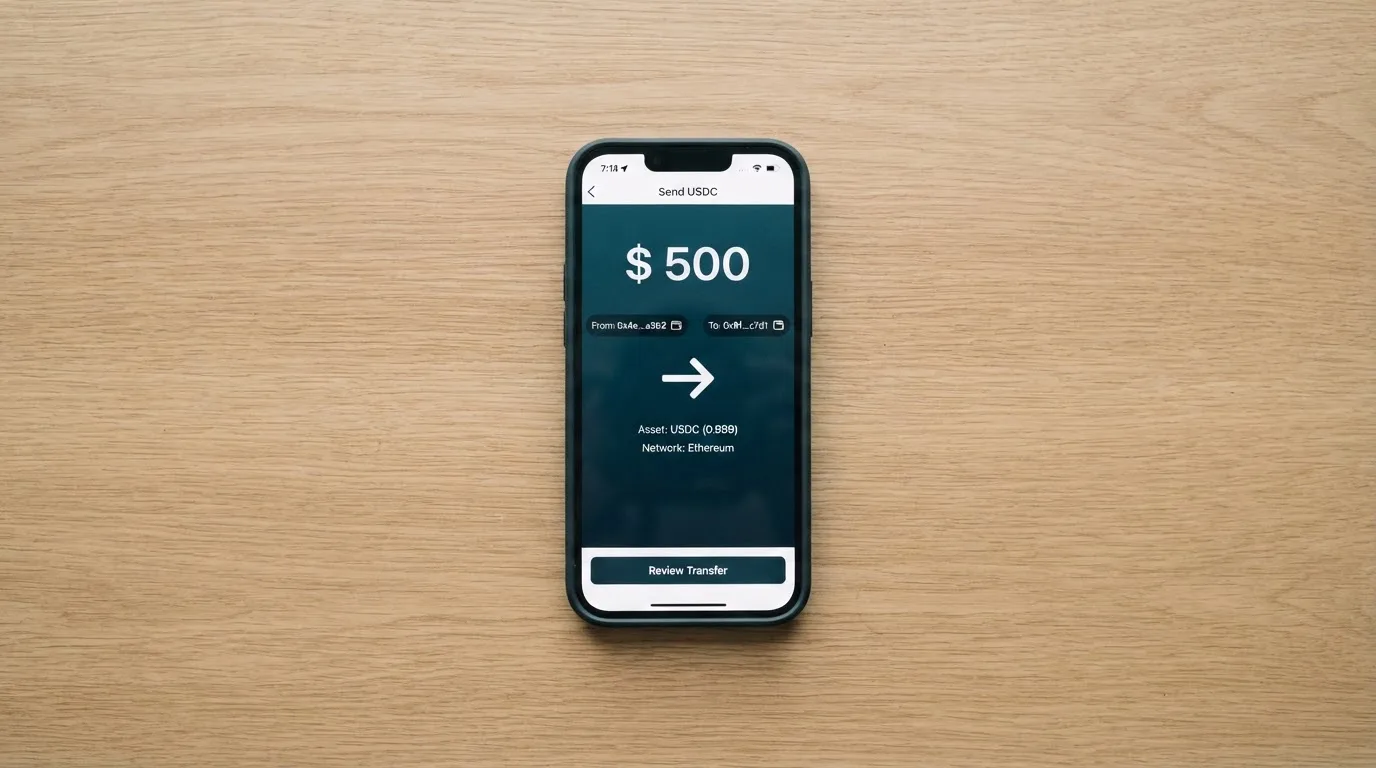
Pix-пополнение работает только в Бразилии: это национальная мгновенная платёжная система, привязанная к бразильскому CPF или CNPJ. Если вы не в Бразилии, Pix вам просто не подойдёт. Долларовое пополнение зависит от того, что доступно в вашем регионе: ACH (медленнее, США) или wire (дороже, но международный). Блокчейн-сети для стейблкоинов могут быть отдельным каналом, и их условия нужно уточнять в поддержке.
Минимальная сумма пополнения нигде не указана. Комиссии на стороне блокчейна (gas, bandwidth) — отдельная история: они не идут Ruvo, но Ruvo прямо говорит, что эти сборы «fluctuate and are separate» (пункт 4.7 соглашения). Если вы отправите USDT по дорогой сети в час пик, комиссия может оказаться существенной, и Ruvo за неё не отвечает. Имейте это в виду: я рекомендую сначала отправить тестовую сумму, а не заводить крупный перевод сразу.
Закрытие карты — по запросу через [email protected] или [email protected], обрабатывается «в разумный срок» (пункт 6.6 соглашения). Самоуправляемый кошельк при этом не затрагивается: ваши криптоактивы остаются у вас. Это скорее плюс — если вы передумаете пользоваться Ruvo, вы не теряете доступ к кошельку.
Как ею платить каждый день
Ruvo — это в первую очередь виртуальная карта в долларах с бесконтактной оплатой через Apple Pay и Google Pay. Она работает в магазинах, онлайн и в приложениях, везде, где принимают карты сети эмитента (по неофициальным данным — Visa). Пластиковая карта не упоминается, и если вам важно физически носить карту в кошельке, Ruvo — не тот случай.
Что вы можете делать каждый день:
- Платить в долларах без комиссии Ruvo.
- Конвертировать в другую валюту при оплате за рубежом, теряя 1 % сверх курса.
- Управлять картой в приложении: заморозить, перевыпустить, сменить PIN, выставить лимит, добавить в Apple Wallet.
- Использовать 3-D Secure для онлайн-платежей: при покупке в некоторых магазинах приложение попросит подтвердить списание, это нормальная защита.
Чего вы не можете (по открытым данным):
- Блокировка по категориям MCC (gambling, крипто и т. д.) отдельно не описана. По умолчанию Ruvo не публикует «чёрный список» категорий, и что сработает — заранее неизвестно.
- Кешбэк, бонусы, вознаграждения — не предусмотрены. Это отличает Ruvo от Bitget или Bybit, где есть проценты обратно в стейблкоинах или BTC.
Повседневные нюансы, о которых стоит знать:
- Предварительные авторизации. Отель или прокатная компания могут заморозить сумму на балансе на срок до 7 дней (типичное поведение для карт вообще). Если у вас ограниченный баланс, это может быть критично.
- Платёжная дисциплина. Виртуальная карта требует смартфон с NFC и приложение. Если смартфон разрядился или сломался, оплата станет невозможной.
- Спорные операции. Если списали не то или не туда, вы пишете в поддержку сначала неформально. Ruvo обещает ответить в течение 30 дней (пункт 10.3 соглашения). Если дело касается фиатной части транзакции, разбирательство идёт по правилам провайдера (пункт 4.4). Помните: фиатные транзакции могут быть отменены или оспорены, а ответственность за возврат остаётся на вас (пункт 4.11).
- Поддержка. Способы связи: help-центр на сайте, WhatsApp, адреса [email protected] и [email protected]. Языки — португальский и английский, русский не заявлен. Часы работы не указаны.
Приложение iOS «Ruvo – Global Dollar Account» получило 4.9 по 31 оценке (по состоянию на 21 октября 2026), но 31 отзыв — слишком маленькая выборка, чтобы делать выводы. Google Play оценка не снята, а в самой публичной странице Ruvo не афиширует, что приложение локализовано для русскоязычных пользователей.
Что может пойти не так
Здесь я пройдусь по реальным рискам, а не по теоретическим. Ruvo — не банк и не хранит ваши деньги: компания прямо пишет «NOT A BANK» и подчёркивает, что работает с регулируемыми партнёрами в США и Бразилии. Это меняет природу риска.
Юридические риски. Ruvo Financial Inc. зарегистрирована в США (штат Делавер, по пункту 10.4 соглашения). Главный офис — в Бразилии, CEO — Alec Howard. Лицензии VASP (Virtual Asset Service Provider) и платёжные лицензии есть у партнёров, а не у самой компании (пункт 4.3). Это типичная для криптокарт конструкция, но она означает: если что-то пойдёт не так, отвечать будет партнёр, а ваши отношения с Ruvo регулируются соглашением, написанным в Делавере. На своём сайте Ruvo подчёркивает, что не осуществляет регулируемую деятельность в Бразилии и не хранит средства.
Санкционные риски. Условия прямо говорят: пользователь подтверждает, что не находится под санкциями США, ООН, ЕС, Великобритании или Бразилии. Россия и Беларусь в публичных материалах не упомянуты, но санкционные списки ЕС и США покрывают очень многих граждан и резидентов этих стран. Если KYC выявит совпадение, аккаунт заморозят. Это не вопрос «не повезло»: это стандартный сценарий для любого сервиса, который соблюдает санкции.
Технические риски. Самоуправляемый кошелёк — плюс: Ruvo не держит ваши приватные ключи (пункт 4.2 соглашения). Но это же и минус: если вы потеряете seed-фразу, никто не поможет. Криптопереводы необратимы, и сеть не может заморозить средства. Если вы отправите USDT по неподдерживаемой сети, поддержка может помочь, но без гарантии. Двухфакторная аутентификация не упоминается как обязательная фича, что для 2026 года выглядит слабо.
Финансовые риски. Средства не застрахованы FDIC (США) или SIPC (защита брокерских счетов). Это не банковский депозит, и при крахе партнёра вы окажетесь в очереди кредиторов. История крипторынка знает несколько крупных потерь: Mt. Gox (около 350 млн долларов в 2011–2014), Coincheck (около 400 млн в 2018), Ronin Network (625 млн в 2022). Ruvo — не биржа, но часть денег проходит через её партнёров.
Операционные риски. Карточные программы закрываются: Visa в 2018 году приостановила WaveCrest, что закрыло все европейские Visa-программы на этом эмитенте. В ноябре 2022 Visa объявила о прекращении глобальных соглашений с FTX, и карта FTX US была свёрнута эмитентом. Если Ruvo потеряет партнёра или Visa/Mastercard прекратит с ней работать, ваша карта перестанет действовать. Сроки уведомления, как правило, устанавливаются соглашением, но деньги на балансе в такой ситуации нужно забирать быстро.
Жалобы. Страница Ruvo на Trustpilot отсутствует (проверено 21 октября 2026), других отзывов в поиске не найдено. Это может означать как «сервис слишком мал, чтобы накопить отзывы», так и «пока никто не пострадал». Делать выводы по отсутствию отзывов я бы не стал.
Спорные операции. Если продавец не доставил товар или списал дважды, инициируйте chargeback через Ruvo. Учтите, что 3-D Secure может переложить ответственность за мошенническую онлайн-оплату с магазина на банк-эмитент (а критики говорят — и на вас). Ruvo обещает до 30 дней на первичный ответ, но финальный срок зависит от правил провайдера.
Язык поддержки. Русский не заявлен. Если вы не говорите по-английски или по-португальски, разбираться с проблемами придётся через переводчик. Для пользователя из России это неудобство, для гражданина России за рубежом — ещё и риск неверной интерпретации условий.
Что взять вместо
Ruvo — нишевая карта, и в её нише (Pix + долларовый баланс + Бразилия/США) альтернатив почти нет. Но если вам нужна криптокарта шире, чем Ruvo, есть несколько вариантов с разной географией и условиями. Я возьму три, которые чаще всего сравнивают.
TokenPocket (TP Card). Оценка — 5,2 из 10. Visa для европейских стран (Германия, Франция, Испания, Швейцария и другие), Mastercard для Австралии, Канады, Гонконга, Японии, Тайваня, Новой Зеландии, Сингапура, Южной Кореи, Великобритании и так далее. Америки «planned for Q2 2025». Карта работает на Arbitrum, балансы в EUR24 и USD24. При пополнении криптой берётся 1 %, который потом возвращается через кешбэк или скидки. Стоимость выпуска NFT для оплаты частично компенсируется TokenPocket. Карта виртуальная, физическая не упоминается. Для россиян доступ зависит от того, попали ли вы в одну из европейских или азиатских юрисдикций: прямого запрета нет, но списка стран с «гарантированным» доступом я не вижу.
Stablepay. Оценка — 4,7 из 10. Конкретного списка стран нет. Соглашение прямо ссылается на OFAC SDN и списки иностранных нарушителей санкций: нельзя находиться в странах под комплексными санкциями США или иметь гражданство таких стран. Россия и Беларусь не упомянуты, но попадают под общую оговорку. Компания американская, политика конфиденциальности отдельно покрывает резидентов США, ЕС/ЕЭЗ, Великобритании, Швейцарии, Исландии, Лихтенштейна, Норвегии и Калифорнии. Stablepay выпускает «Stablepay card» (эмитент — сторонний, конкретный не назван), работающую по всему миру, баланс конвертируется в локальную валюту при оплате. Конкретные тарифы и кешбэк не опубликованы. Монеты и сети для пополнения не называются.
Bitget Card. Оценка — 5,9 из 10. Доступна в 50+ странах, включая ЕЭЗ, Великобританию, Аргентину, Бразилию, Японию, Сингапур, ЮАР, Пакистан, Бангладеш; «новые регионы открываются». Россия в списке не упомянута. Виртуальная карта доступна везде, физическая — в Сингапуре, Южной Корее, Японии, Вьетнаме, Малайзии, Тайване, Австралии, Таиланде, на Филиппинах. Visa или Mastercard (партнёр зависит от региона), валюта не указана. Годовых и ежемесячных сборов нет, процента за обмен нет (Bitget заявляет, что курс близок к Google). Зато есть кешбэк «Assetback»: 2 % базово, до 3 % после порога трат (200–400 $ в месяц), выплата в BTC, золоте, акциях США или USDC. Пополнение USDT, USDC, ETH, SOL. Для россиян снова ключевой вопрос — попали ли вы в список 50+ стран.
Что выбрать? Если вам критичен Pix и вы в Бразилии, Ruvo выглядит логично. Если нужна карта в ЕС или Азии с предсказуемой географией — смотрите на TokenPocket. Если важна экосистема и кешбэк — Bitget. Stablepay я бы держал «в запасе» из-за слабой документированности. Все четыре сервиса объединяет одно: ни один не публикует полноценный список стран, и в каждом случае доступ зависит от результата KYC, который заранее не предсказан.
Кому я бы её посоветовал
Я бы рекомендовал Ruvo в трёх сценариях и не рекомендовал бы в остальных.
Рекомендую.
- Вы живёте в Бразилии, у вас есть CPF, и вы хотите быстро конвертировать реалы в стейблкоины через Pix, а затем тратить долларовый баланс через Apple Pay или Google Pay. Это сценарий, под который карта буквально сделана.
- Вы переводите деньги между Бразилией и США и хотите держать долларовый баланс «на карте», а не на бирже.
- Вам не нужны банкоматы, кешбэк или физическая карта, и вас не смущает, что многие условия нужно уточнять в поддержке.
Не рекомендую.
- Вы в России или гражданин России. Слишком много неопределённости: ни список стран, ни позиция по санкциям, ни опыт KYC для российских паспортов публично не описаны.
- Вы хотите снимать наличные или получать пластиковую карту — для этого Ruvo не предназначен.
- Вам важны прозрачные комиссии «на сайте»: здесь их половина не раскрыта, и придётся писать в поддержку.
- Вы ищете кешбэк: Ruvo его не предлагает, в отличие от Bitget.
Если после этой проверки вы всё равно хотите попробовать, я бы рекомендовал начать с теста: пройти KYC, пополнить небольшую сумму, сделать 2–3 покупки, проверить, как работает поддержка, и только потом принимать решение о долгосрочном использовании.
Часто задаваемые вопросы
Ruvo — что это?
Ruvo — это платёжная карта, привязанная к криптовалютному балансу. Компания Ruvo Financial Inc. (Делавэр, США; штаб-квартира в Бразилии) выпускает её совместно с регулируемыми партнёрами в США и Бразилии. Сама Ruvo подчёркивает «NOT A BANK» и не хранит средства пользователей.
Ruvo — это банк?
Нет. Ruvo прямо пишет, что не является банком. Карту выпускает партнёр-эмитент (имя которого публично не раскрыто), а Ruvo — программный менеджер и интерфейс для пользователя. Деньги на балансе не застрахованы FDIC или SIPC.
Ruvo работает ли в России?
Ruvo не публикует список стран, в которых карта доступна, и отдельно Россию не упоминает. Условия сервиса говорят, что доступ «varies by jurisdiction» и зависит от санкций США, ООН, ЕС, Великобритании и Бразилии. Россия попадает под санкционные режимы ЕС и Великобритании, и проверка KYC может стать препятствием. Прямого ответа «да» или «нет» на сайте нет.
Ruvo как получить карту?
Скачайте приложение «Ruvo – Global Dollar Account» (iOS или Google Play), создайте аккаунт, пройдите идентификацию (паспорт или ID, подтверждение адреса, возможно — биометрия). После одобрения виртуальная карта появится в приложении. Возраст — строго 18+.
Ruvo как пополнить?
Ruvo заявляет два способа: Pix (реалы, Бразилия) и долларовое пополнение (ACH/wire, США). Ранее упоминались USDT в самоуправляемом кошельке, но конкретные монеты и сети на странице карты сейчас не указаны. Пополнение через Pix приходит менее чем за минуту, комиссия за конвертацию — около 0,5 %.
Как вывести деньги с Ruvo на карту?
Ruvo не описывает прямой «вывод на карту» как отдельную операцию. Баланс тратится через Apple Pay, Google Pay и саму карту. Если нужно снять остаток, это делается через закрытие аккаунта (запрос на [email protected] или [email protected]), при этом средства из самоуправляемого кошелька остаются у вас.
Ruvo сколько стоит?
Покупки в долларах США проходят без комиссии Ruvo. За покупки в другой валюте берётся 1 % foreign transaction fee плюс курс обмена. Конвертация Pix → USDC стоит около 0,5 %. Стоимость выпуска, ежемесячной платы и банкоматных операций публично не раскрыта.
Ruvo можно ли доверять?
Доверие — вещь относительная. Ruvo Financial Inc. — зарегистрированная компания в Делавере, партнёры имеют лицензии в США и Бразилии, жалоб в открытом доступе не найдено. С другой стороны, карта не застрахована как банковский вклад, KYC может заблокировать аккаунт при санкционных совпадениях, а многие условия не раскрыты. Доверяйте после того, как сами проверили то, что для вас критично.
Ruvo почему не работает?
Возможные причины: KYC не пройден до конца; страна или санкционный статус не позволяют открыть счёт; на балансе недостаточно средств; технический сбой у партнёра-эмитента. Точную причину лучше уточнить в поддержке: WhatsApp, help-центр на сайте или [email protected].
Ruvo как удалить аккаунт?
Напишите запрос на [email protected] или [email protected]. Закрытие обрабатывается «в разумный срок» (пункт 6.6 соглашения). Самоуправляемый кошелек не затрагивается, и ваши криптоактивы остаются доступны вам в любом случае.
Оформить карту к криптокошельку – Оформить криптокарту
Content created by the «Оформить криптокарту» team