
Криптокарта ZAR — виртуальная Visa в долларах, которая умеет не всё
 Available in US
ZAR — это криптокарта на базе Visa, выпущенная сингапурской финтех-компанией Golden Age Dev Lab Pte Ltd. По сути, это виртуальная карта в долларах США, которую можно пополнять стейблкоинами (сейчас принимается только USDC в сети Solana) или банковским переводом, а затем расплачиваться ей в магазинах и онлайн — в том числе через Apple Pay. Проект молодой, физический пластик пока «coming soon», публичных жалоб и крупных скандалов не найдено, но и разрешений на работу с гражданами России и Беларуси в открытых документах нет. В этом обзоре я разберу условия по пунктам, пройдусь по комиссиям на примере обычных покупок и сравню ZAR с тремя альтернативами — Pyypl, RedotPay и Wirex.
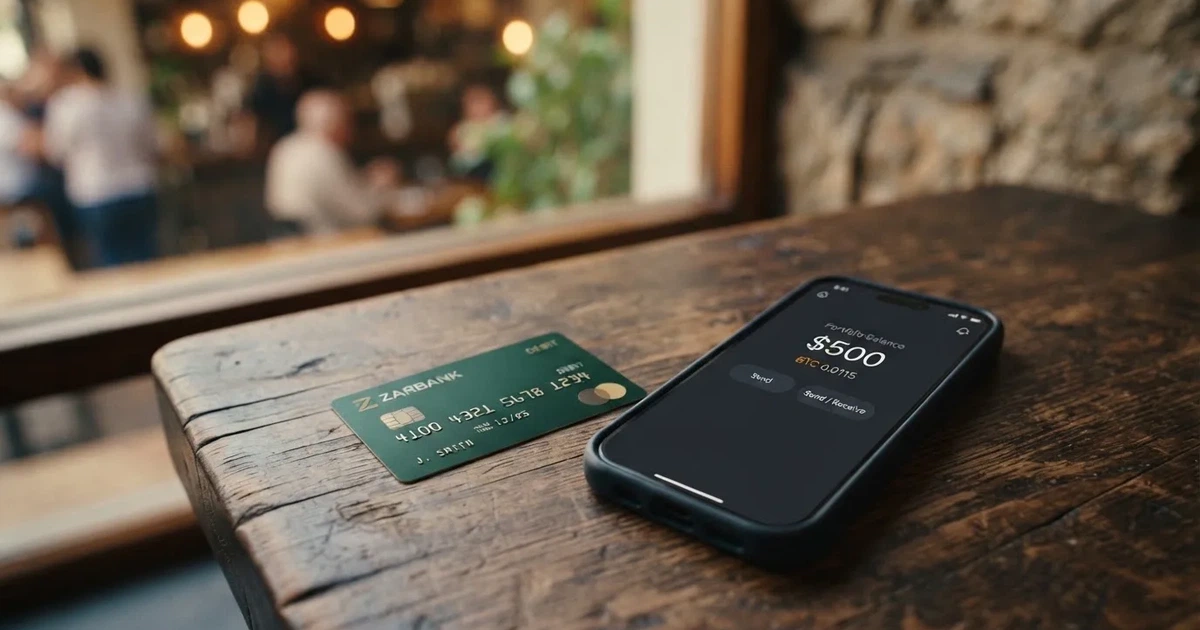
Условия по карте актуальны на 29.10.2026.
Вердикт: 5,6 из 10
Если коротко, ZAR — это нишевая карта для тех, кто держит доллары в USDC на Solana и хочет тратить их через виртуальную Visa без заморочек с конвертацией. Стоимость обслуживания тут приятная: открытие счёта и виртуальные карты бесплатны, обещано «No foreign fees». Но проект молодой, эмитент карты публично не назван, физический пластик ещё не вышел, а для граждан и резидентов России и Беларуси сервис формально может быть отказан — основа (гражданство или место жительства) в условиях не раскрыта. Я бы поставил ZAR 5,6 балла из 10 и рекомендовал её скорее как запасной кошелёк, а не как основную карту.
Оценка по критериям:
| Критерий | Балл | Почему |
|---|---|---|
| Доступность для русскоязычных | 3 / 10 | В условиях ZAR Россия и Беларусь перечислены среди стран, где сервис может быть отказан; основа (гражданство или проживание) не раскрыта |
| Стоимость | 9 / 10 | Открытие счёта и виртуальные карты бесплатны, обещано отсутствие комиссии за иностранные операции; физический пластик платный по стране, месячная плата не раскрыта |
| Пополнение | 5 / 10 | Сейчас принимается только USDC в сети Solana; другие стейблкоины конвертируются в USDC; есть банковский перевод |
| Надёжность и жалобы | 7 / 10 | Компания Golden Age Dev Lab Pte Ltd (Сингапур), доллары от Circle, банк SSB (Member FDIC); эмитент карты не назван; публичных жалоб не найдено; App Store 3,9 из 5 по 44 оценкам |
| Удобство | 6 / 10 | Виртуальная Visa в USD, Apple Pay есть, снятие в банкоматах заявлено; физический пластик «coming soon», Google Pay не упоминается |
| Итого | 5,6 / 10 |
Дадут ли вам карту ZAR
ZAR заявляет, что работает в «100+ странах» на сайте и в «110+ странах» в App Store, но полного списка нет. Условия использования (Terms) говорят прямо: ZAR может отказать в обслуживании в ряде юрисдикций, и Россия и Беларусь там перечислены явно, вместе с Ираном, Ираком, Китаем, Японией, Вьетнамом и Венесуэлой — список при этом назван неисчерпывающим. Возраст — от 18 лет, нельзя быть под санкциями. Главная неясность: условия не раскрывают, на чём именно основан отказ — на гражданстве, стране проживания или на IP-адресе при регистрации. Это значит, что однозначного ответа «дадут или нет» на сайте нет, и для русскоязычного пользователя это самый важный абзац во всём обзоре.
Что это значит для русскоязычных
Ситуация у людей с российским паспортом или с регистрацией в России — самая строгая. Поскольку Россия прямо названа в условиях, вероятность отказа при попытке зарегистрироваться и пройти KYC высокая, даже если у вас есть ВНЖ в другой стране. Граждане Беларуси попадают в ту же группу риска, потому что Беларусь тоже упомянута. Проверка личности, по условиям, идёт через Plaid — то есть это стандартный KYC/AML с паспортом или водительскими правами, проверкой по санкционным спискам и скринингом на политически значимых лиц (PEP); подтверждение адреса не упоминается.
Для русскоязычных в странах СНГ, не упомянутых в условиях (например, Казахстан, Армения, Грузия, Узбекистан, Кыргызстан) прямого запрета в документах нет, но решение остаётся на стороне ZAR. Если вы гражданин Казахстана или Армении и регистрируетесь из этих стран, шансы выше, но не гарантированы: KYC всё равно может отклонить заявку. То же касается граждан дальнего зарубежья — например, Турции или ОАЭ, которые в списке условий не фигурируют: ограничение формально не заявлено, но фактический результат зависит от того, как Plaid и сама ZAR интерпретируют ваш паспорт и адрес.
Граждане России, живущие за рубежом, оказываются в самой размытой зоне. Условия говорят «may refuse service in certain locations», но не уточняют — идёт ли речь о стране паспорта, стране проживания, стране банковского счёта или всём сразу. Visa и Mastercard в марте 2022 года приостановили работу в России, и карты российских банков за рубежом перестали работать — это одна из причин, по которой люди ищут иностранные карты, но в случае ZAR сама компания родом из Сингапура, сингапурское право и сингапурские суды, а не российское, и ориентироваться стоит на то, что написано в её Terms, а не на общую логику «если ты за рубежом, тебе обязаны открыть счёт». Если для вас критично открыть счёт точно, лучше заранее написать на [email protected] или [email protected] и спросить напрямую — платной поддержки 24/7 или русскоязычного чата в условиях не заявлено, поэтому отвечать могут долго.
Как получить карту ZAR
Регистрация и выпуск виртуальной карты описаны в условиях просто: подтвердите личность (KYC/AML) через Plaid, получите виртуальную Visa в долларах США и пользуйтесь. Паспорт или водительские права подходят, проверка включает санкционный и PEP-скрининг, минимальный возраст — 18 лет. Уровни KYC (как у некоторых других криптокарт, где после базовой проверки открывается больше лимитов) не описаны, срок проверки тоже не указан. В условиях прямо сказано, что счёт могут приостановить за мошенничество, юридические требования или нарушение правил — стандартная формулировка, но полезно иметь в виду: у ZAR есть основания закрыть вам счёт без подробного объяснения.
Физическая карта пока значится как «coming soon»: на момент проверки её нельзя ни заказать, ни получить. Это значит, что ни о доставке, ни о стране выпуска, ни даже о точной дате запуска говорить не приходится. Пока работает только виртуальная карта — для онлайн-платежей и Apple Pay. Заявки на пластик, по всей видимости, откроют позже, и условия доставки станут известны ближе к запуску. Я слежу за обновлениями и дополню обзор, когда появится конкретика.
Сколько стоит ZAR на самом деле
Ценовая политика — самая приятная часть ZAR. Открытие счёта и виртуальные карты бесплатны, в описании заявлено «No foreign fees», то есть отсутствие комиссии за операции в иностранной валюте — редкое и ценное обещание. Все сборы показываются до подтверждения платежа, изменения комиссий объявляются за неделю. Физическая карта, когда выйдет, будет платной — сумма зависит от страны, но конкретные цифры в публичных материалах не раскрыты. Месячная плата за обслуживание не указана, что можно трактовать и как её отсутствие, и как «не раскрыто» — до запуска физической карты это просто неприменимо.
Конвертация при оплате в валюте, отличной от доллара, — отдельная история. В описании ZAR сказано «No foreign fees», но конкретная ставка конвертации или спред к рыночному курсу не раскрыты. На практике это обычно означает, что курс при оплате евро или, скажем, турецкой лирой будет отличаться от биржевого — просто разница уже заложена в сам курс, без отдельной строчки «conversion fee». Если вы платите в долларах (а карта выпускается в USD), этой добавки нет вовсе. Именно поэтому ZAR удобна для тех, кто держит деньги в USDC и платит в долларах — например, за подписки на зарубежные сервисы.
Снятие наличных в банкоматах заявлено в App Store как «Withdraw dollars as local currency from ATMs worldwide», но ни размер комиссии за снятие, ни месячный лимит, ни условия бесплатных снятий не раскрыты. Скорее всего, эти параметры появятся ближе к запуску физической карты — у эмитента, который ZAR не называет, будут свои тарифы. Пока физического пластика нет, банкоматы в большинстве стран нерелевантны: виртуальной картой в банкомате воспользоваться нельзя.
Лимиты на операции устанавливаются индивидуально при регистрации и зависят от валюты, способа оплаты и результата KYC/AML. Конкретных сумм — сколько можно потратить в день, в месяц, снять за раз — в условиях не приводится. Это типичная ситуация для криптокарт: лимиты показываются уже в приложении после прохождения проверки личности. На старте лучше не рассчитывать на крупные суммы, пока не увидите свои персональные лимиты в интерфейсе.
Таблица комиссий и лимитов
| Комиссия или лимит | Условие |
|---|---|
| Открытие счёта | Бесплатно |
| Виртуальная карта | Бесплатно |
| Физическая карта | Платная, сумма зависит от страны |
| Месячная плата | Не раскрыта |
| Конвертация валют | Не раскрыта (заявлено отсутствие комиссии за иностранные операции) |
| FX-комиссия | Заявлено отсутствие |
| Снятие в банкомате | Комиссия и лимит не раскрыты |
| Дневной лимит операций | Устанавливается индивидуально |
| Месячный лимит | Устанавливается индивидуально |
| Карта выпущена в | USD |
Три обычные покупки: что вы заплатите сверху
Чтобы картина была конкретной, возьму три сценария, с которыми сталкивается большинство пользователей криптокарт. Цифры комиссий взяты из публичных условий ZAR; где условие не раскрыто — об этом сказано прямо.
Сценарий первый — оплата подписки зарубежного сервиса (например, стриминга или AI-инструмента) в долларах с виртуальной карты. Здесь комиссия за конвертацию не срабатывает, потому что счёт сервиса выставлен в USD, карта тоже в USD, и платёж идёт 1:1. Никакой дополнительной FX-комиссии ZAR не берёт, открытие и виртуальная карта бесплатны — итого поверх стоимости подписки вы не платите ничего. Это и есть главный сценарий, под который ZAR заточена.
Сценарий второй — оплата в магазине в Европе в евро. Поскольку ZAR обещает «No foreign fees», отдельной строчки про комиссию быть не должно. Но сама конвертация USD → EUR где-то происходит: либо по курсу эмитента карты, либо по курсу платёжной сети Visa. Поскольку конкретная ставка конвертации не раскрыта, закладывайте типичный для криптокарт спред — обычно 0,5–1,5% к рыночному курсу, хотя точные цифры по ZAR не опубликованы. Если для вас критично — проверьте фактический курс в момент оплаты через приложение вашего банка или биржи.
Сценарий третий — снятие наличных в банкомате. Сейчас ZAR работает только с виртуальной картой, поэтому снятие в банкомате формально невозможно — даже если App Store упоминает «withdraw dollars as local currency from ATMs worldwide», для этого нужен физический пластик с NFC или чипом. Когда физическая карта выйдет, комиссия и лимиты на снятие станут известны — сейчас их в условиях нет. До этого момента я бы не планировал использовать ZAR как карту для банкоматов.
Как пополнить ZAR
Пополнение — самая узкая часть ZAR, и к ней стоит присмотреться внимательно. По условиям, сейчас принимается только USDC в сети Solana. Другие стейблкоины (например, USDT) формально могут приниматься, но в этом случае они конвертируются в USDC. Ключевое предупреждение из условий: если отправить стейблкоин в сети, которую ZAR не поддерживает, средства могут быть потеряны. Это типичный риск для криптокарт: не та сеть — нет возврата. Отправляя USDC, дважды проверяйте, что выбрана именно Solana, а не Ethereum, Polygon или Tron.
Помимо стейблкоинов, ZAR также принимает банковский перевод и пополнение наличными у мерчанта — но конкретные способы по странам показывает приложение после регистрации. Комиссия за банковский перевод зависит от метода; в условиях сказано «you’ll always see the fee before you confirm», то есть итоговая сумма сбора видна до подтверждения. Минимальная сумма пополнения в стейблкоинах и сетевой сбор (gas fee) не раскрыты — эти параметры тоже появятся в приложении или в справке ближе к массовому запуску.
Закрыть счёт можно в любой момент, но сначала нужно вывести все средства. Комиссия за вывод в условиях не указана, так что этот момент тоже стоит уточнять по факту — у эмитента или у платёжного провайдера на стороне ZAR могут быть свои тарифы на снятие, и они не обязаны совпадать с тарифами на пополнение. Планируя крупный остаток, имейте в виду, что вывести его «бесплатно» — скорее надежда, чем гарантия.
Как платить ZAR каждый день
Для повседневных трат ZAR предлагает три рабочих сценария: оплата онлайн с виртуальной карты, бесконтактная оплата через Apple Pay и (когда выйдет физическая карта) обычная оплата пластиком в терминалах. Apple Pay указан в описании приложения, на сайте также есть упоминание Tap to Pay. Поддержка Google Pay в условиях не раскрыта, так что если вы привязаны к экосистеме Android, перед регистрацией лучше уточнить у поддержки, появится ли Google Pay и когда.
Программы лояльности, кешбэка или бонусов за траты в условиях нет — это важная деталь для тех, кто привык выбирать карту по проценту возврата. У ZAR нет рейтинга MCC, по которому кешбэк выше или ниже, нет повышенных категорий, нет «баллов за каждый доллар». Карта возвращает ровно столько, сколько на неё положили, и тратит ровно столько, сколько вы сказали. Для одних это минус, для других — плюс: нет «ловушек» с условиями начисления, нет сгорающих баллов, нет замороженного кешбэка.
Приложение доступно на iOS и Android. В App Store (UK) у ZAR 3,9 из 5 по 44 оценкам — данные актуальны на 2026-10-21. Это немного оценок, чтобы делать выводы о стабильности, но рейтинг неплохой. Оценка Google Play не читалась, так что сравнивать напрямую не с чем. Само приложение — это и кошелёк для USDC, и интерфейс карты: там же показываются комиссии, лимиты и история операций.
Споры по операциям в ZAR решаются по-разному в зависимости от их природы. Споры по смарт-контрактам, оракулам, API, бэкенду и доступу к аккаунту идут через автоматизированное разрешение прямо в приложении — пользователь отказывается от суда и арбитража по этим категориям. Остальные споры — через суды Сингапура. Процедура чарджбэка по карточным операциям в условиях не описана: что делать, если платёж прошёл дважды, товар не пришёл или терминал списал не ту сумму — не разъяснено. Это серьёзный пробел, и его стоит иметь в виду: стандартной банковской защиты «позвонил — вернули» у ZAR пока нет.
Что может пойти не так
ZAR — молодой проект, и большинство рисков тут не «карта сломалась», а «компания ещё не всё рассказала». Главные вопросы связаны с регулированием, эмитентом карты и сохранностью средств.
Компания-оператор — Golden Age Dev Lab Pte Ltd, сингапурская финтех-компания. В описании прямо сказано: ZAR — это «fintech company, not a bank». Это означает, что ZAR не банк, не имеет банковской лицензии, не выдаёт депозиты и не застрахована как банк. Доллары на карте обеспечены Circle (USDC), а банковское обслуживание идёт через SSB, члена FDIC. Это значит, что долларовые остатки, размещённые в SSB на кастодиальных счетах, застрахованы FDIC до 250 000 долларов на одного вкладчика — но страховка не покрывает случай, если сама ZAR обанкротится, потому что это разные юридические лица. В условиях прямо сказано, что ZAR «not a money services business», номера лицензий не приводятся, и эмитент карты не назван публично.
Что касается контроля над средствами, в условиях ZAR заявляет модель самостоятельного хранения: «We do not custody or control your funds». Это скорее плюс — ваши USDC технически не лежат у ZAR, а на вашем собственном кошельке, ключи от которого у вас. Но это же и риск: потеряли seed-фразу — потеряли деньги, без шансов на восстановление через поддержку. Поддержка работает по адресам [email protected] и [email protected]; часы работы и наличие русского языка в условиях не указаны. Для пользователя из России или СНГ это означает, что решать вопросы, скорее всего, придётся на английском и в рабочие часы сингапурского офиса.
Публичных жалоб на ZAR мне найти не удалось: ни на Trustpilot, ни в крупных постах на Reddit, ни в новостях о мошенничестве. Это не гарантия безопасности — просто значит, что проект пока слишком мал, чтобы накопить статистику жалоб. Отзывы в App Store 3,9 из 5 по 44 оценкам — скорее нейтрально-положительные. Один Trustpilot-профиль ZAR найти не удалось, так что проверить репутацию на сторонней площадке пока негде.
Отдельно стоит помнить про риски, общие для криптокарт. Стабилькоины формально называются «стабильными», но это не гарантия: TerraUSD обвалился в мае 2022 года, USDC временно терял привязку к доллару в марте 2023-го во время банковского кризиса в США. С USDC это редкость, но исключать сценарий нельзя. Дополнительно: блокчейн-переводы необратимы, и если вы отправите USDC не в той сети (например, в Ethereum вместо Solana), средства могут быть потеряны — поддержка иногда помогает, но не обязана. И наконец, санкционный скрининг: Tether сообщает, что отключает токены в кошельках из санкционного списка OFAC, то есть стейблкоины не анонимны и не защищены от блокировки. Это не специфический риск ZAR, но об этом нужно помнить, если вы рассчитываете на «невозможность отследить».
Что взять вместо ZAR
Если ZAR не подходит — например, потому что вы в России, или вам нужен физический пластик прямо сейчас, или нужен кешбэк — есть три альтернативы, которые чаще всего рассматривают рядом. Все три — криптокарты с виртуальным и физическим пластиком, но условия у них отличаются довольно сильно, и сравнивать их с ZAR стоит по тем же критериям: доступность для русскоязычных, стоимость, пополнение, удобство.
| Параметр | ZAR | Pyypl | RedotPay | Wirex |
|---|---|---|---|---|
| Оценка | 5,6 / 10 | 5,3 / 10 | 5,9 / 10 | 5,8 / 10 |
| Сеть карты | Visa | Visa | Visa (и Mastercard) | Visa и Mastercard |
| Валюта карты | USD | USD | USD и HKD | Не указана для региона |
| Виртуальная карта | Бесплатно | Бесплатно (в приложении) | 10 USD | Бесплатно (UK, EEA, APAC, SG, AU) |
| Физическая карта | «Coming soon» | Не упомянута | 100 USD | Бесплатно (большинство регионов) |
| Месячная плата | Не раскрыта | «Нет ежемесячной платы» | Нет (есть Pro за 12,90 USD/мес) | Нет (есть Pro-тариф) |
| Кешбэк / награды | Не раскрыты | Не заявлены | 5 USD приветственный бонус, баллы | WXT до 8% (металл) |
| Пополнение криптой | Только USDC (Solana) | «Методы в вашей стране» | Он-чейн, ETH/USDC/USDT, банковская карта | 200+ криптовалют |
| Доступность из РФ | Не подтверждена (Россия в списке риска) | Не упоминается (UAE, Бахрейн, Казахстан) | Запрещено (Россия в санкционном списке) | Не указана для граждан РФ |
Pyypl — ближайший конкурент по «простоте» и тоже ориентирован на prepaid-карту в долларах. Юридически доступен только в странах, где у Pyypl есть лицензия: на текущий момент это ОАЭ, Бахрейн и Казахстан. Это значит, что для русскоязычного в России Pyypl формально не работает; для жителя Казахстана — это одна из немногих легально доступных криптокарт. Виртуальная карта выпускается в приложении, физическая не упоминается. Условия обещают «no monthly fees», но конкретные сборы за выпуск, замену и неактивность публикуются только внутри приложения, в разделе Profile → Fees. Это палка о двух концах: с одной стороны, нет «сюрприза» в тарифах, с другой — сравнивать до регистрации не с чем. Иностранные платежи конвертируются в доллары по курсу карты, а поверх может начисляться международный сбор — размер зависит от страны и заранее не раскрыт. Кешбэка нет.
RedotPay — заметно более зрелый проект с двумя валютами карты (USD и HKD), виртуальной и физической картой, развитой программой лояльности. Но и стоит он дороже: виртуальная карта — 10 USD, физическая — 100 USD без возможности отмены и возврата, замена — от 5 до 10 USD. Зато есть RedotPay Pro за 12,90 USD в месяц или 129 USD в год с расширенными условиями. По доступности RedotPay строже ZAR: Россия, Беларусь, Украина, Сербия и ещё три десятка стран перечислены отдельно как недоступные, причём есть две формулировки — одна привязана к гражданству (не пройдёте KYC), другая к месту жительства (не получите карту). Это, кстати, более прозрачно, чем у ZAR: чётко сказано, что правило работает на уровне гражданства и на уровне резидентства. Конвертация крипты идёт с комиссией 1%, нестандартная валюта — 1,2%, есть особые сборы за мелкие авторизации и за отклонённые транзакции. Пополнение — он-чейн в ETH/USDC/USDT (сеть зависит от актива) или покупка крипты картой в приложении. Кешбэк формально есть, но стандартная карта даёт лишь приветственные 5 USD с ограниченным сроком — постоянной ставки возврата не заявлено.
Wirex — старейший из четвёрки и самый «банковский» по ощущениям. Карта работает в 130+ странах, но условия выпуска, доставки и комиссий публикуются отдельно для Великобритании, EEA, APAC, Сингапура, Австралии и «Other». Это удобно для жителя условной Германии (EEA) и менее удобно для всех остальных: придётся смотреть, попадаете ли вы в «Other» и какие там сборы. Виртуальная и физическая карты бесплатны в большинстве регионов, металлическая — за 45 GBP в Великобритании (с бесплатной DHL-доставкой) или 45 EUR за доставку в других регионах. Главное отличие — кешбэк в нативном токене WXT: 0,5% на стандартном тарифе, до 3% на Premium и до 8% на Elite (металлическая карта). Из оговорок: кешбэк не начисляется на снятия, азартные игры, крипто-покупки, возвраты и ряд MCC-кодов (венчурные, денежные переводы, азартные игры). Главный минус для русскоязычного пользователя — явной формулировки про Россию и Беларусь нет, и заранее понять, откроют ли счёт, сложно: резидентство должно совпадать с ID, а санкционный список упомянут без конкретики.
Если резюмировать: ZAR выигрывает у альтернатив по цене (бесплатный выпуск, отсутствие ежемесячной платы) и по прозрачности «No foreign fees», но проигрывает по широте пополнения (только USDC на Solana) и по доступности для русскоязычных. Pyypl — выбор для Казахстана, ОАЭ и Бахрейна; RedotPay — для жителей стран, которые в его санкционном списке не упомянуты, и кому нужен кешбэк и две валюты; Wirex — для тех, кому важна металлическая карта и максимальный кешбэк в крипте, и кто готов мириться с региональной разницей в тарифах.
Кому я бы порекомендовал ZAR
Если вы держите доллары в USDC на Solana, привыкли платить виртуальной Visa за зарубежные сервисы и не находитесь в России или Беларуси — ZAR стоит попробовать. Карта бесплатна на входе, обещает нулевую комиссию за иностранные операции и не пытается навязать кешбэк, который потом нельзя потратить. Для подписок, оплаты зарубежного AI-инструмента, покупок на зарубежных маркетплейсах в долларах — это рабочий и дешёвый вариант.
Если вы в России или Беларуси, я бы ZAR не рассматривал — не из-за качества карты, а из-за риска отказа в KYC и отсутствия публичной ясности, на каком основании вам откажут. В этом случае смотрите в сторону Pyypl (если вы в Казахстане, ОАЭ или Бахрейне) или Wirex (если готовы разбираться с региональными тарифами). RedotPay для жителей РФ и РБ формально закрыт, так что это не вариант.
Если вам важна физическая карта прямо сейчас — ZAR тоже не подходит: физический пластик только «coming soon». Из четвёрки физику сегодня предлагают RedotPay (100 USD) и Wirex (бесплатно в большинстве регионов), Pyypl физическую карту на странице не упоминает.
И ещё одна оговорка: я не советую держать на ZAR крупные суммы «на чёрный день». Карта молодая, эмитент не назван, страховка FDIC защищает только доллары, размещённые в SSB, и не покрывает банкротство самой ZAR. Используйте ZAR как расходный кошелёк — пополнили на месячный бюджет, потратили, при необходимости докупили. Это здравая стратегия для любой криптокарты, и для ZAR в особенности.
Часто задаваемые вопросы
ZAR — что это вообще?
ZAR — это криптокарта на Visa в долларах США от сингапурской финтех-компании Golden Age Dev Lab Pte Ltd. Это не банк, а платёжный сервис, который позволяет пополнять карту стейблкоинами (сейчас только USDC в сети Solana) или банковским переводом и тратить с неё в долларах, в том числе через Apple Pay. Название «ZAR» совпадает с обозначением южноафриканского рэнда, но к ЮАР сервис отношения не имеет, это просто бренд.
Какой страны и где зарегистрирован ZAR?
Оператор — Golden Age Dev Lab Pte Ltd, сингапурская компания, на которую распространяется сингапурское право и суды Сингапура. Банковское обслуживание ведётся через SSB (член FDIC), долларовые резервы обеспечены Circle (USDC). Сам ZAR позиционирует себя как «fintech company, not a bank» и отдельно подчёркивает, что не является money services business.
ZAR — это банк?
Нет, и в условиях это сказано прямо: ZAR — финтех-компания, а не банк. Это значит, что ZAR не принимает депозиты в банковском смысле и не застрахован как банк. Долларовые остатки на кастодиальных счетах в SSB застрахованы FDIC до 250 000 долларов на вкладчика, но эта страховка не покрывает банкротство самой ZAR. Деньги на вашем самостоятельном кошельке USDC — отдельная история: они у вас, а не у ZAR.
Работает ли ZAR в России?
В условиях ZAR Россия и Беларусь прямо перечислены среди стран, где сервис может быть отказан (наряду с Ираном, Ираком, Китаем, Японией, Вьетнамом, Венесуэлой, и список неполный). Условия не раскрывают, идёт ли речь о гражданстве, резидентстве или стране подключения. На практике это означает высокий риск отказа в KYC для граждан и резидентов РФ и РБ, и я бы не строил планы на эту карту из России.
Как получить и открыть карту ZAR?
Скачайте приложение ZAR на iOS или Android, пройдите регистрацию и подтвердите личность через Plaid — подойдут паспорт или водительские права, нужна проверка по санкционным спискам и скрининг PEP. После одобрения KYC откроется виртуальная Visa в долларах, её данные сразу доступны в приложении. Физическая карта пока «coming soon», заказать её пока нельзя.
Как оформить ZAR в России или из-за рубежа?
Из России — скорее всего, откажут: страна в списке риска условий. Из-за рубежа, если вы гражданин Казахстана, Армении, Грузии, Узбекистана, Турции, ОАЭ и других стран, не упомянутых в условиях, — можно попробовать, но решение остаётся за ZAR и Plaid. Самый надёжный способ — написать на [email protected] или [email protected] и заранее спросить, примут ли ваш паспорт. Поддержка 24/7 и русский язык в условиях не заявлены, так что отвечать могут долго.
Как пополнить ZAR?
Сейчас — только стейблкоином USDC в сети Solana, отправив его с любого кошелька, который поддерживает этот актив. Другие стейблкоины (например, USDT) формально могут приниматься, но в этом случае они конвертируются в USDC. Отправлять стейблкоин нужно строго в сети Solana — иначе средства могут быть потеряны без возможности восстановления. Также доступны банковский перевод и пополнение наличными у мерчанта, конкретные методы показывает приложение.
Сколько стоит ZAR?
Открытие счёта и виртуальная карта — бесплатно, ежемесячная плата не раскрыта (скорее всего, отсутствует), иностранные операции — без отдельной комиссии («No foreign fees»). Конкретная ставка конвертации и комиссия за снятие в банкомате не раскрыты — эти параметры появятся в приложении или после запуска физической карты. Физическая карта, когда выйдет, будет платной, цена зависит от страны.
Можно ли доверять ZAR?
ZAR — молодой проект, и публичных жалоб на него я не нашёл. Компания-оператор — сингапурский Golden Age Dev Lab Pte Ltd, доллары — через Circle (USDC), банковское обслуживание — через SSB (член FDIC). Это плюсы. Минусы: эмитент карты публично не назван, номера лицензий не приводятся, в App Store только 44 оценки, отдельной страницы на Trustpilot нет. Доверять можно, но крупные суммы держать на карте не стоит — используйте её как расходный кошелёк.
Почему ZAR может не работать и что делать?
Самые частые причины — отказ в KYC (особенно для граждан России и Беларуси), отправка USDC не в той сети (не Solana), временная приостановка счёта по условиям использования, технические сбои на стороне эмитента карты или платёжной сети Visa. Что делать: проверить статус KYC в приложении, перепроверить сеть при отправке крипты, написать на [email protected]. Удалить аккаунт можно в любой момент, но сначала нужно вывести все средства.
Оформить карту в приложении или необанке – Оформить криптокарту
Content created by the «Оформить криптокарту» team