
Кто выдаст Karma, сколько она съедает на комиссиях и стоит ли она ваших денег
 Available in US
Если вы читаете это, то, скорее всего, у вас уже есть криптовалютный кошелёк, и вам нужна карта, чтобы тратить с него деньги в обычных магазинах, кафе и на заправках. Karma обещает именно это: криптокошелёк плюс карта Visa, оплата с баланса, без банковских заморочек. Звучит правильно. Но когда я разбирал условия, у меня осталось больше вопросов, чем восторгов. Моя итоговая оценка — 6,3 из 10, и это не «выбросить», а «сначала убедиться, что вы вообще входите в список тех, кому её дадут».
Условия актуальны на 29.10.2026.
Прежде чем читать дальше, держите в голове главное ограничение. Karma — это не обычный банковский продукт, а связка из трёх отдельных вещей: криптокошелька, программы карт от компании Karma Fintech LTD и собственно банковского выпуска от Third National по лицензии Visa. Понять, где подвох и есть ли он, проще всего, если пройтись по этим слоям по очереди — сначала доступность, потом деньги, потом повседневную жизнь.
Условия приведены по состоянию на 20 октября 2026 года.
Вердикт: 6,3 из 10 и кому она вообще подходит
Моя оценка — 6,3 из 10. Это не приговор и не реклама. Это средний результат: продукт делает свою работу для тех, кому он вообще открыт, но у него много незакрытых вопросов, которые на бумаге выглядят мелочами, а на практике оборачиваются реальными неудобствами.
Кому карта подойдёт. Русскоязычным людям в Казахстане, Грузии, Армении и Европе, у которых уже есть крипта в стейблкоинах и которым нужна именно виртуальная карта для повседневных трат с криптобаланса. Там, где Karma не закрывает географию, это действительно удобный и прозрачный по комиссиям инструмент: сервисный сбор 0,5% за транзакцию, без подписки и скрытых платежей, с USDC на балансе.
Кому она не подойдёт. Жителям России и Беларуси — там прямо закрыта выдача, и это не «сложно одобрить», а «не выдают». Также не подойдёт тем, кто платит Apple Pay или Google Pay, кому нужен кредитный аванс или банкомат, кто хочет круглосуточную поддержку с заявленными часами работы, и тем, кому критично, чтобы условия карты были написаны человеческим языком. Там, где условия читаются как договор кредитной линии, а продукт в приложении выглядит как предоплаченная криптокарта, — это сигнал, что документация не успевает за продуктом.
Вот как складывается балл по критериям:
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 7 / 10 | Выдача закрыта для резидентов Беларуси, России, Украины, Турции, Китая, Индии и др.; остальное СНГ, Грузия и Европа не исключены |
| Стоимость | 8 / 10 | Без регистрации, подписки и скрытых платежей; сервисный сбор 0,5% за транзакцию, FX 1% не в USD плюс $0,30; ввод фиата 1%, вывод 0,5% |
| Пополнение | 5 / 10 | Карта загружается USDC, упомянута сеть Solana; фиат USD, EUR, GBP конвертируется через Bridge в крипту; список монет не раскрыт |
| Надёжность и жалобы | 6 / 10 | Карты выпускает Third National по лицензии Visa, Karma Fintech LTD, регистрация не названа, программа на Rain; жалоб не найдено, на App Store 5,0 из 6 оценок; условия карты написаны как кредитная линия |
| Удобство | 3 / 10 | Apple Pay и Google Pay не раскрыты (неофиц.: не поддерживаются), кредитный аванс и банкомат недоступны, виртуальная или физическая не уточнены |
Обратите внимание на перекос. Деньги — это сильная сторона: 8 из 10 за честные, предсказуемые комиссии. А вот удобство — 3 из 10, самая низкая оценка во всей таблице. Именно на удобстве вы будете спотыкаться каждый день: нет подтверждения, что работают Apple Pay и Google Pay, нет банкомата, нет кредитного аванса. Karma экономит вам нервы на комиссиях, но создаёт их на этапе «как именно я сейчас заплачу в магазине».
Дадут ли вам карту
Короткий ответ: это зависит не от вашего гражданства, а от того, где вы зарегистрированы как резидент, и — скорее всего — не от того, где вы родились.
Читать это стоит внимательно, потому что здесь самая частая ошибка: человек с российским паспортом, живущий в Казахстане, и человек с казахстанским паспортом, живущий в Казахстане, попадают в разные категории. И наоборот — гражданин, у которого российская прописка, закрывает себе доступ, даже если банк открыт.
Список стран, где выдача закрыта. Карту не выдадут резидентам или зарегистрированным лицам из: Беларуси, материкового Китая, Кубы, Индии, Ирана, Ирака, Израиля, Мьянмы, Непала, Никарагуа, Северной Кореи, России, Сирии, Турции, Украины, Венесуэлы и Вьетнама. Формулировка в правилах звучит как «резиденты или зарегистрированные лица» — то есть смотрит именно на место жительства или регистрацию, а не на паспорт. Отдельная оговорка: страны из «серого» списка FATF проходят проверку в индивидуальном порядке, то есть автоматического отказа там нет, но и автоматического одобрения тоже.
Где тратить нельзя. Даже если карта у вас есть, расходы блокируются на Кубе, в Иране, Северной Корее, России, Сирии, на Украине и в Венесуэле. То есть список ограничений по тратам шире, чем список ограничений по выдаче, и в нём, помимо прочего, есть и Россия.
Что это значит для русскоязычных
Давайте разложу это по трём вашим типичным ситуациям, потому что они дают три разных ответа.
В России. Здесь всё просто: карту вам не выдадут, а если она у вас каким-то образом есть — траты в России заблокированы. Это не строгость к неидеальным клиентам, это следование санкционным ограничениям, которые Visa и её партнёры применяют к российским резидентам. Если вы в России и читаете этот обзор, то Karma — не ваш инструмент, и я не буду делать вид, что есть какая-то лазейка. Лазейки тут нет, и я бы не советовал искать.
В других странах СНГ — Казахстан, Грузия, Армения, Узбекистан, Кыргызстан, Таджикистан, Туркменистан, Азербайджан, Молдова. Вот это ваша территория. Россия, Беларусь, Украина и Турция в списке закрытых, а значит Казахстан, Грузия, Армения, Узбекистан и остальные страны СНГ формально под ограничения не попадают. Именно поэтому я и пишу, что продукт в первую очередь русскоязычным именно здесь: страна пребывания не входит в чёрный список, можно легально пользоваться криптокартой. Но держите в голове две оговорки. Первая: правило смотрит на резидентство, поэтому если вы переехали, но формально остались зарегистрированы в России, формально вы всё ещё в зоне ограничения — и как система это считает на практике, лучше уточнять у поддержки, а не догадываться. Вторая: соседние юрисдикции в регионе иногда попадают в серый список FATF, и тогда решение принимается индивидуально, с задержкой и без гарантии.
Для граждан России за рубежом. Вот здесь самый интересный поворот. Правило сформулировано как «резиденты или зарегистрированные лица», то есть формально оно про место жительства, а не про гражданство. Это значит, что гражданство само по себе не закрывает вам карту — закрывает резидентство. Но есть риск, который нельзя игнорировать: санкционный скрининг в банковских и платёжных программах часто применяют не только к стране адреса, но и к гражданству и стране рождения. Формулировка «резиденты или зарегистрированные» не закрывает вам эту дверь полностью, но и не гарантирует, что система не посмотрит глубже. Условия карты отдельно требуют от вас подтвердить, что вы не гражданин США и не находитесь под санкциями — то есть канал для проверки по гражданству существует.
Мой практический совет: если вы гражданин России и живёте, скажем, в Казахстане или Грузии, относитесь к Karma как к «возможно, да», а не как к «точно да». Проверяйте до того, как переведёте деньги, и не переводите крупную сумму в первую очередь, пока не убедитесь, что счёт открыт и карта работает.
Как её получить
Честно: официальных публичных страниц о процедуре регистрации я не нашёл. Карта прямо не называет, какой именно KYC или верификацию проводит сервис — публичные страницы это не раскрывают. Это не значит, что проверок нет; это значит, что вы не можете заранее прикинуть, сколько времени займёт и какие документы попросят.
Что известно про саму карту. Карты выпускает Third National по лицензии Visa. В описании приложения сказано, что карта Visa принимается у более чем 80 миллионов торговых точек по миру — цифра сама по себе впечатляющая, но это маркетинговая формулировка, а не независимая проверка. При этом виртуальная карта или физическая — не указано, и валюта карты тоже не названа.
Про верификацию есть сведения, но они неофициальные. Посторонние источники (без даты публикации) пишут про «ID Verification (Lv 3)» — то есть нужны email, телефон и документ, удостоверяющий личность; подтверждение адреса и селфи якобы не требуются. Важная оговорка: это описание для страницы о продукте под названием «Karma Card by Karma Wallet» с фокусом на Visa и сетях Solana/SEPA, и предполагается, что речь о том же продукте. Со стороны карты подтверждения этому нет, поэтому я бы не строил на этом планы и просто прошёл бы верификацию по факту.
Что касается доставки. Сроки, страны и стоимость доставки карты не заявлены. Условия упоминают, что физические и виртуальные карты могут быть ограничены, а замену можно запросить через аккаунт, причём, возможно, с новым номером карты. Что это значит на практике: если карта «зависла» или вы её потеряли, вы просите перевыпуск и получаете новый номер — привязанные к старому номеру автоплаты и подписки после этого нужно пересоздавать заново. Это не катастрофа, но это неудобно, о котором стоит знать заранее.
Перед тем как регистрироваться, проверьте себя по чек-листу. Вы зарегистрированы как резидент не в закрытой стране (Россия, Беларусь, Украина, Турция, Китай, Индия и др. — выдачи нет). Вы не находитесь под санкциями и не являетесь гражданином США — это нужно подтвердить по условиям карты. Вы понимаете, что у сервиса нет публичного KYC-описания, и готовы к тому, что документы запросят в приложении. Вы уже держите крипту в USDC на поддерживаемой сети — без этого карта, по сути, пустая. И вы прочитали, что страна регистрации не входит в список ограничений по тратам.
Сколько это стоит на самом деле: все комиссии и лимиты
Стоимость — это сильная сторона Karma, и я поставил здесь 8 из 10. Здесь нет подписки, нет регистрационного платежа, нет скрытых сносок. Все цифры, которые вы видите, — это то, что есть.
Сразу оговорюсь про две вещи, которые официально не раскрыты. Стоимость самой карты — то есть, есть ли плата за выпуск — публичные страницы не называют. И месячная плата за обслуживание в явном виде не заявлена. При этом в описании приложения сказано «No subscriptions», то есть подписки нет. Так что платы за выпуск, скорее всего, тоже нет, но официально это не подтверждено — считайте это неизвестной, а не нулём.
Вот полная таблица того, что официально известно о комиссиях и лимитах:
| Комиссия или лимит | Значение |
|---|---|
| Выпуск карты | Не заявлен (платы за подписку нет) |
| Месячная плата | Не заявлена (указано отсутствие подписок) |
| Сервисный сбор | 0,5% за каждую транзакцию по карте |
| Комиссия за конвертацию (swap) | 0,5% |
| FX (не в USD) | 1%, плюс $0,30 международного сбора |
| Ввод фиата (on-ramp) | 1% (могут применяться доп. сборы) |
| SEPA-перевод | $1,45 |
| ACH-перевод | $0,95 |
| Вывод (off-ramp) | 0,5% |
| Банкомат | Не заявлен; кредитный аванс и переводы баланса недоступны |
| Дневные и месячные лимиты | Не заявлены; лимит задаёт Karma, эмитент может добавить свои |
Теперь пройдёмся по трём обычным покупкам и посмотрим, какие комиссии реально срабатывают. Это нагляднее, чем список ставок.
Покупка 1: кофе в местном кафе, оплата в национальной валюте, карта загружена USDC. Срабатывает сервисный сбор 0,5% от суммы операции. Если ваша валюта не доллар, добавляется FX 1% и $0,30 международного сбора. То есть на небольшой сумме вклад в комиссии заметен: на $10-кофе вы отдадите не $10, а $10 плюс сервисный сбор, плюс, если валюта не USD, ещё 1% и $0,30. Комиссия за конвертацию крипты (swap) при этом отдельно не указана как применяемая к каждой покупке — сервисный сбор покрывает саму операцию по карте.
Покупка 2: онлайн-покупка на крупной сумме, скажем подписка или электроника на $200. Здесь срабатывает тот же сервисный сбор 0,5%. Если платите в долларах, FX не добавляется. Дополнительно может сработать 3-D Secure — идентификационная проверка при онлайн-платеже, где эмитент либо одобряет без лишних шагов, либо запрашивает одноразовый код или биометрию. Это не комиссия, но это дополнительный шаг, который иногда превращается в отказ. И не забывайте про лимиты: Karma задаёт лимит трат, эмитент может добавить свои, и они меняются в любой момент — вплоть до нуля.
Покупка 3: пополнение карты и последующий вывод. Пополнение — это ваш вход. Если вы вносите фиат, ввод (on-ramp) стоит 1%. Если переводите SEPA — $1,45, ACH — $0,95. Если вы конвертируете EUR/GBP/MXN — по курсу середины рынка плюс 0,50%. И есть неочевидная статья: за «высокорисковые» платежи может взиматься доп. сбор, ограниченный 5% от суммы пополнения. Вывод обратно в фиат — off-ramp 0,5%, деньги приходят на банковский счёт.
Отдельно про то, что могло бы удивить. В описании приложения сказано, что Karma покрывает все ончейн-расходы за переводы USDC в сети Solana, а держатели токена $KARMA получают скидки на комиссии. Но комиссии за газ в сети при вашей загрузке карты — это отдельная тема: сетевые сборы за ончейн-перевод платит блокчейн, а не платёжный сервис. И ещё одна деталь, которую легко пропустить: конвертация валюты иностранных транзакций в доллары делается сетью карт, а комиссия FX — до 3%, сейчас 1%, взимается Visa, и надбавки Karma сверх этого нет.
Уровни $KARMA и что они меняют в комиссиях
Влияет не на карту, а на комиссии внутри экосистемы. Вот как выглядит лестница по объёму токена $KARMA:
| Объём $KARMA | Возврат swap-комиссии | Скидка на сервисный сбор карты |
|---|---|---|
| $10+ | 10% | полная комиссия |
| $100+ | 20% | полная комиссия |
| $500+ | 35% | полная комиссия |
| $2,500+ | 50% | 50% скидка |
| $5,000+ | 70% | 50% скидка |
| $10,000+ | 90% | бесплатно |
Металлических или иных «премиальных» версий карты не заявлено — лестница идёт по токену, а не по продукту. То есть если вы уже держите $KARMA, вы платите меньше; если нет, вы платите полные 0,5% сервисного сбора. Это не повод покупать токен ради скидки — это просто факт про то, где выгоднее находиться.
Как пополнять карту
Карта пополняется криптой, а не деньгами напрямую — и это главное, что нужно понять. Баланс хранится в некастодиальном кошельке: крипта лежит у вас, на ваших ключах.
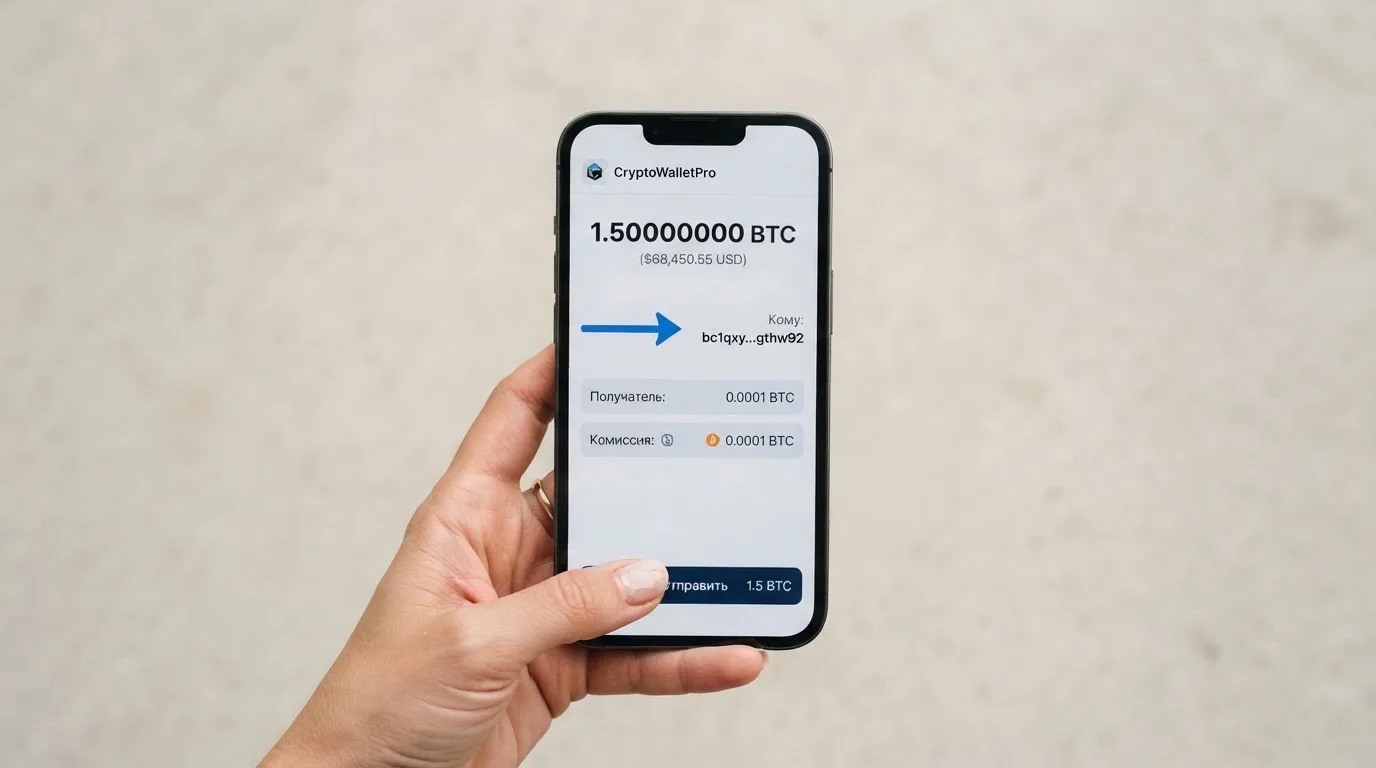
Как это работает. Вы получаете на аккаунт доллары, евро или фунты — они конвертируются в крипту через сервис Bridge и кладутся в кошелёк. Дальше карта тратит с этого криптобаланса, а в описании приложения сказано, что карта загружается USDC, и упоминается сеть Solana. Важный момент: официально не раскрыто, какими именно монетами и в каких сетях можно пополнять карту — то есть точный список монет для пополнения публично не назван, и ориентироваться стоит на то, что видно в приложении.
Способы пополнения и их комиссии:
- Ввод фиата (on-ramp) — 1%. Могут применяться дополнительные сборы.
- SEPA-перевод — $1,45.
- ACH-перевод — $0,95.
- Конвертация EUR/GBP/MXN — по курсу середины рынка плюс 0,50%.
- «Высокорисковые» платежи — доп. сбор, ограниченный 5% от суммы.
- Ончейн-пополнение USDC в сети Solana — сетевые расходы Karma покрывает (по описанию приложения).
Есть две детали, которые стоит держать в голове. Первая: сетевые сборы (gas, bandwidth) за ваш ончейн-депозит взимает сам блокчейн, а не платёжный сервис — это общая механика отрасли, а не особенность Karma. Вторая, и она важнее: переводы в блокчейне необратимы. Если вы отправите депозит в сети, которую провайдер не поддерживает, или по адресу другой сети, средства могут быть потеряны либо потребовать ручного восстановления через поддержку — без гарантий. Поэтому перед первой крупной загрузкой проверьте в приложении, какая сеть и какой адрес показаны именно для пополнения карты. И ещё: заявлено, что Karma спонсирует сетевой газ на маршрутах по умолчанию, но это не отменяет осторожности с сетями.
Минимальная сумма пополнения не заявлена. Месячных и регистрационных сборов за пополнение нет.
Как ею платить каждый день
Карта — это Visa, которая принимается у более чем 80 миллионов торговых точек (формулировка из описания приложения). Это простая часть повседневной жизни. Сложности начинаются в деталях, и вот главные из них.
Что запрещено. Прямо перечислены запрещённые траты: покупка цифровой валюты (кроме как через саму Karma), каннабис и CBD, тёмный веб, нелицензированные аптеки, огнестрельное оружие, услуги эскорта, займы до зарплаты, MLM и Ponzi-схемы, поддельные товары, а также «незаконные игорные операции или нерегулируемые платформы для ставок». Отдельно: регулируемые азартные игры и фэнтези-спорт допускаются, но криптоплатформы, криптообменники и money-service бизнесы проходят усиленную проверку. Тут есть ирония: запрещена покупка крипты, кроме как через саму Karma, то есть через приложение крипта всё-таки покупается.
Apple Pay и Google Pay. Официально их поддержка не раскрыта — то есть в документации этого нет. Неофициальные источники (без даты) пишут, что они не поддерживаются. Если вы привыкли платить телефоном, это главный вопрос, который стоит задать поддержке до того, как вы возьмёте карту в магазине, потому что открытый ответ здесь только один — неизвестно.
Кешбэк и баллы. В описании приложения (версия 1.1) упоминаются «уровни вознаграждения с кешбэком на комиссии», баллы Karma за траты по карте и отслеживание кешбэка в ожидании. Но конкретные проценты и схема не раскрыты. Так что кешбэк здесь — заявленная функция, но не посчитанная вами выгода.
3-D Secure и отказы. При онлайн-платеже добавляется проверка подлинности: эмитент оценивает риск и либо одобряет, либо запрашивает одноразовый код или биометрию. Отдельно знайте про две вещи. Первое: AVS — сверка числовой части платёжного адреса — в основном доступна в США, Канаде и Великобритании, и обычно недоступна для карт, выпущенных за рубежом, что может приводить к отказам. Второе: некоторые продавцы отклоняют предоплаченные или иностранные BIN, потому что по номеру видно тип карты и страну выпуска. И третье, более обидное: отклонённая авторизация может оставить «замороженный» остаток на несколько дней — обычно до семи.
Если платёж не прошёл. Сначала попробуйте решить вопрос с продавцом — это первый шаг, который рекомендует сам сервис. Если не вышло, подайте чарджбэк в аккаунте Karma, но не позже 60 дней после того, как операция отразилась. Выигранные чарджбэки возвращаются на текущий или будущий выписке. Нерешённые споры могут привести к комиссиям, снижению лимитов или блокировке. Важно: в США права на возврат по дебетовой карте идут из Regulation E, по кредитной — из Regulation Z, а покрытие предоплаченных карт различается и не стоит считать гарантированным.
Как выглядит приложение. В App Store — 5,0 из 5 по 6 оценкам (прочитано 20 октября 2026), требуется iOS 15.1+, актуальная версия 2.0.2. Листинг в Google Play тоже есть, но оценку прочитать не удалось. Это простирается на карту, но в день, когда вы в магазине, приложение — ваш интерфейс к деньгам, и его зрелость важна.
Замораживание и безопасность. В приложении можно заморозить и разморозить карту (в пределах того, что позволяет эмитент), есть лимиты трат и velocity limits, для чувствительных действий — passkeys и биометрия, для действий повышенного риска — дополнительное подтверждение. Страховки нет: сервис прямо говорит, что не предоставляет FDIC-страхование.
Что может пойти не так
Здесь я хочу быть самым откровенным, потому что у криптокарт риски не в «вас лично», а в конструкции.
Главный парадокс: условия карты написаны как кредитная линия, а продукт описан как загруженный USDC. Условия упоминают 0% APR, просрочку до $40, возврат платежа до $29 и обязательство по погашению, переживающее закрытие счёта — при том что кредитный аванс недоступен. Это не мелочь. Это прямое противоречие между двумя частями документации. Если бы я был вами, я бы воспринимал это как красный флаг: продукт, документы и приложение движутся разными темпами, и в споре придётся опираться на ту версию, которая вам выгоднее.
Закрытие и приостановка. Эмитент может в любой момент приостановить доступ или отменить его. В отрасли это обычная история: закрытие программы обычно идёт через период уведомления, потом останавливаются траты и загрузка, потом вас просят вывести остаток. Так что держите на карте сумму, которую готовы забрать обратно, а не сумму, которую жалко потерять в запертом кошельке.
Никаких резервов и никаких гарантий. Средства некастодиальные — они на ваших ключах, это плюс. Но именно поэтому вы единственный, кто отвечает за потерю ключа, фишинг и вредонос, подменяющий скопированный адрес. Отправленные переводы необратимы, у stolen-ключа нет встроенного восстановления. И при этом аудиты проходят «под NDA», а страховки нет.
Собственник ключа ≠ владелец доступа. Собственность токенов принадлежит тому, кто держит приватный ключ или сид-фразу. Здесь у вас ключи — хорошо. Но в криптосервисах есть своя история провалов: Mt. Gox (около $350 млн, 2011–2014), Coincheck (около $400 млн, 2018), Ronin Network ($625 млн, 2022). Некастодиальность снижает вашу зависимость от сервиса, но не от сети.
Стейблкоины — не то же самое, что доллар. USDC и USDT привязаны к доллару, но «несмотря на название, стейблкоины не обязательно стабильны»: TerraUSD рухнул в мае 2022, USDC ненадолго терял привязку в марте 2023 во время банковского кризиса в США. Circle указывает, что USDC обеспечен наличными и эквивалентами и погашается 1:1 за доллар; Tether описывает USDT как токен с резервом 1:1. Но привязка — не страховка.
Сети — ваша ответственность. ERC-20 берёт газ только в ETH, так что кошелёк с USDT, но без ETH, не сможет отправить перевод. В сети Tron комиссии платятся ресурсами (часто сжигается TRX). Circle прекратила поддержку USDC в сети Tron в феврале 2024, так что «USDC поверх TRC20» — не нативный вариант. Круг указывает на 38 сетях поддержки USDC по состоянию на 16 сентября 2026 (Ethereum, Solana, Base, Polygon PoS, Avalanche, Arbitrum, Stellar и другие). И последнее: Tether отключает токены в кошельках из санкционного списка OFAC и замораживает средства по незаконной деятельности — то есть стейблкоины не неуязвимы для цензуры.
Жалоб нет — и это двусторонняя информация. Я не нашёл ни одной жалобы: один поиск по жалобам на Karma Pay (Reddit, Trustpilot) вернул только отзывы о других продуктах; конкретных страниц Karma на Reddit или Trustpilot в новостях не обнаружено. Это можно прочесть двояко. Хорошая новость: за две сотни оценок в магазине не накопилось громких проблем. Плохая: у продукта попросту может не быть заметной истории — а это значит, что у вас нет подтверждённых историй пользователей, на которые можно опереться, чтобы понять, как ведёт себя поддержка при спорной транзакции.
Кто стоит за продуктом. Karma Fintech LTD — продавец в App Store, разработчик «Karma Pay». Компания говорит, что не является банком, биржей или кастодианом. Программа работает на инфраструктуре Rain; карты выпускает Third National по лицензии Visa. Страна регистрации не названа. Новостей о смене лицензионных или эмитентов не нашлось. Из новостей: токен $KARMA запущен в сети Robinhood Chain, держатели Karma v1 могут мигрировать на v2; протокол и казну надзирает Karma ICM Association (швейцарский некоммерческий орган). Версия 2.0.0 вышла 17 сентября (год не указан) со стоковыми токенами; версия 1.1 (12 марта) добавила Karma Points и уровни вознаграждений.
Поддержка — слепое пятно. Каналы и часы работы не заявлены ни на сайте, ни в App Store. Есть аккаунт X @KarmaWallet. Наличие документации на русском и других языках не подтверждено. Для продукта, где вопросы по лимитам, сетям и чарджбэкам неизбежны, это заметный пробел.
Регуляторика вокруг. Правила KYC требуют проверять клиентов и оценивать риски, включая постоянный мониторинг и отчётность о подозрительных операциях. Если надлежащая проверка не завершена, институт обязан воздержаться от операции. Паспорт и резидентство — разные вещи: гражданство записывается и проверяется отдельно от места жительства, потому что санкционный скрининг часто применяют к гражданству и стране рождения тоже. На фоне этого ещё одна причина, почему список «резиденты или зарегистрированные лица» стоит читать серьёзно. Отдельно: карта — это платёжная услуга, регулируемая отдельно (электронные деньги/платёжное право), а MiCA покрывает крипто-сторону; криптокарта часто зависит от двух лицензий сразу. А в США по руководству FinCEN (FIN-2013-G001) администраторы и обменники виртуальной валюты считаются операторами денежных переводов.
Что взять вместо
Karma — не единственный вариант, и сравнение с соседями показывает, где она сильнее, а где нет. Ниже — три альтернативы с их собственными оценками и сильными и слабыми сторонами, где я полагаюсь на их публичные условия, а не на своё сравнение с Karma.
| Криптокарта | Оценка | Ключевое отличие от Karma |
|---|---|---|
| Karma | 6,3 / 10 | некастодиальный кошелёк, USDC/Solana, прозрачные 0,5% и 1% |
| TokenPocket | 5,2 / 10 | виртуальная карта на Arbitrum, депозит крипты — 1%, возврат через вознаграждения |
| Stablepay | 4,7 / 10 | конвертация в местную валюту на кассе, переводы ACH/SEPA/Pix/SPEI, без списка стран |
| Bitget | 5,9 / 10 | «Assetback»: 2% базово и до 3% после порога трат, USDT/USDC/ETH/SOL |
TokenPocket. Это Visa-дебет для списка европейских стран и территорий (например, Германия, Франция, Испания, Швейцария) и Mastercard-дебет для Австралии, Канады, Гонконга, Японии, Тайваня, Новой Зеландии, Сингапура, Южной Кореи, Великобритании и других; Америка «планируется на Q2 2025». Работает на Arbitrum, карты виртуальные, балансы в EUR24 и USD24. Стоимость: комиссия за создание NFT частично покрывается TokenPocket, вы платите «небольшую часть» (сумма не названа), и «кроме этого, TP Card не берёт никаких дополнительных сборов». При этом за депозит крипты на карту берётся 1%, который позже возвращается через вознаграждения. Крипта и сети для пополнения в FAQ не перечислены. Кешбэка нет как такового — вместо него обещан возврат 1%. Гражданство против резидентства и судьба России/Беларуси не заявлены.
Stablepay. Страны вообще не перечислены. Правила требуют, чтобы пользователь не был в списках OFAC SDN или Foreign Sanctions Evaders и не находился в странах под комплексными санкциями США; Россия и Беларусь прямо не названы. Компания базируется в США; политика конфиденциальности покрывает США, ЕС/ЕЭЗ, Великобританию, Швейцарию, Исландию, Лихтенштейн, Норвегию и Калифорнию. Карта принимается у продавцов по всему миру, баланс автоматически конвертируется в местную валюту на кассе. Счета выпускают сторонние эмитенты; в правилах есть отдельные «Spend Card Terms», «Prepaid Card Terms» и «Card Authorized User Terms». Стоимость не заявлена; комиссии за переводы зависят от метода, назначения и участия третьих лиц и раскрываются до подтверждения перевода. Крипта и сети не названы. Кешбэк не заявлен.
Bitget. Доступен в более чем 50 странах и регионах, включая ЕЭЗ, Великобританию, Аргентину, Бразилию, Японию, Сингапур, Южную Африку, Пакистан, Бангладеш; Россия не указана. Карта виртуальная; физическая доступна в Сингапуре, Южной Корее, Японии, Вьетнаме, Малайзии, на Тайване, в Австралии, Таиланде и на Филиппинах. Visa или Mastercard в зависимости от региона; валюта не заявлена. Без годовой комиссии, без месячной платы за карту, без наценки на проценты; комиссия за выпуск не заявлена. Как только месячные траты достигают $200–$400, assetback обычно покрывает расходы на пополнение и конвертацию, дальше действуют стандартные ставки (суммы не названы). Bitget говорит, что не зарабатывает на спреде курса, а ставки «близки к живым курсам Google». Пополнение: USDT, USDC, ETH, SOL. Вознаграждение assetback: 2% для всех держателей карты и до 3% после порога месячных трат; выплата в BTC, золоте, акциях США или USDC (смена раз в календарный месяц); некоторые MCC и возвраты исключены.
Если совсем коротко: Karma выигрывает у TokenPocket и Stablepay прозрачностью комиссий и некастодиальностью, проигрывает Bitget по объёму доступных стран и размеру кешбэка. Но для русскоязычного пользователя из Казахстана, Грузии или Армении сравнение почти всегда решается не функциями, а тем, в какой стране вы зарегистрированы.
Кому я бы её посоветовал
Советую, если: вы зарегистрированы как резидент в стране, которой нет в закрытом списке (Казахстан, Грузия, Армения и большая часть СНГ, Европа, не считая Турции), вы уже держите USDC и привыкли к блокчейну, вам нужна именно предоплаченная карта для трат, а не кредитная, и вас не смущает отсутствие Apple Pay и Google Pay. Добавьте к этому: вам нужна некастодиальность, и вы понимаете, что раз в платёжных сетях случаются сбои, а закрытие программы — вещдь реальная.
Не советую, если: вы живёте в России или Беларуси — там выдачи нет, и это не обсуждается. Если вы хотите кредитный аванс или снятие наличных — этого нет. Если вы рассчитываете на круглосуточную поддержку с заявленными часами — такой информации нет. Если для вас критичны Apple Pay или Google Pay — поддержка не подтверждена. Если вам нужна карта внутри России — траты там заблокированы. И если вам важна страховая защита вкладов — её нет, и сервис прямо говорит,, что FDIC-страхование не предоставляется.
Лично я бы сделал так: зарегистрировался бы в стране, где я реально резидент, попробовал бы на маленькой сумме, убедился бы, что карта работает в моём обычном магазине и в онлайне, и только потом стал бы держать на ней сумму, которую готов вывести в любой момент. И ещё: прочитал бы условия про APR, $40 за просрочку и обязательство по погашению, и задал бы вопрос поддержке, почему документ про кредитную линию описывает продукт, загружаемый USDC. Пока вы не получите ответ, это главный открытый вопрос.
Frequently asked questions
Что такое Karma и что это за компания?
Karma — это криптокошелек с привязанной картой Visa. Карты выпускает банк Third National по лицензии Visa, сама программа работает на инфраструктуре Rain, а разработчик — компания Karma Fintech LTD, которая заявляет, что не является банком, биржей или кастодианом. Страна регистрации компании публично не названа. Токен $KARMA живёт в сети Robinhood Chain, а протокол надзирает швейцарская некоммерческая организация Karma ICM Association.
Какой это банк и где он зарегистрирован?
Формально выпускающая организация — Third National, работающая по лицензии Visa. Но сам бренд Karma принадлежит Karma Fintech LTD, которая в App Store указана продавцом, а программа управляется на платформе Rain. Karma прямо говорит, что не банк и не кастодиан. В какой именно стране зарегистрирована эта компания — публичные страницы не сообщают, поэтому проверить это по официальным данным не получится.
Работает ли Karma в России?
Нет, и здесь нет исключений. Выдача карты закрыта для резидентов и зарегистрированных лиц из России, и траты в России также заблокированы. В список ограничений по выдаче входят Беларусь, материковый Китай, Индия, Турция, Украина и другие; отдельно выдача для России и Беларуси прямо закрыта. Обойти это ограничение я не советую и не буду рассказывать, как.
Могу ли я получить карту, если у меня российский паспорт, но я живу за границей?
Формальное правило говорит о «резидентах или зарегистрированных лицах», то есть смотрит на место жительства, а не на гражданство. Но санкционный скрининг в платёжных программах часто применяют также к гражданству и стране рождения, а в условиях карты нужно подтвердить, что вы не гражданин США и не под санкциями. Поэтому ответ «возможно да», но не «точно да»: уточните у поддержки до того, как переведёте деньги.
Как зарегистрироваться и открыть счёт в Karma?
Официальных публичных инструкций по регистрации я не нашёл, и публичные страницы не раскрывают, какой именно процесс проверки личности использует сервис. Неофициальные источники пишут, что нужны email, телефон и документ, удостоверяющий личность, а подтверждение адреса и селфи якобы не требуются, но это описание сторонней страницы о предположительно том же продукте, и карта его не подтверждает.
Как пополнить карту и вывести деньги?
Карта пополняется криптой, а не фиатом напрямую: доллары, евро или фунты конвертируются в крипту через сервис Bridge и кладутся в некастодиальный кошелёк, а карта тратит с этого баланса. Для ввода фиата есть он-рэмп с комиссией 1%, переводы SEPA за $1,45 и ACH за $0,95. Вывод обратно в фиат стоит 0,5% и приходит на банковский счёт.
Какие комиссии за оплату и сколько стоит обслуживание?
Без подписки, без регистрационного платежа и без скрытых сборов. За каждую транзакцию по карте берётся сервисный сбор 0,5%, комиссия за конвертацию валюты — 1% плюс $0,30 международного сбора, если платёж не в долларах. Ввод фиата стоит 1%, вывод — 0,5%. Стоимость выпуска и месячная плата публично не заявлены.
Работают ли Apple Pay и Google Pay?
Официально это не раскрыто — в документации поддержка этих кошельков не упоминается. Неофициальные сторонние источники пишут, что Apple Pay и Google Pay не поддерживаются. Точный ответ получить можно только у поддержки, поэтому если вы привыкли платить телефоном, спросите об этом до первой поездки или крупной траты.
Можно ли доверять этому сервису?
Здесь палка о двух концах. Плюсы: некастодиальный кошелёк, ваши ключи у вас, заморозка карты, лимиты, passkeys и биометрия, никаких жалоб в моём поиске. Минусы: условия карты написаны как кредитная линия с APR, просрочкой до $40 и обязательством по погашению, которое противоречит описанию загруженного USDC; аудиты только под NDA, страховки нет, поддержка с заявленными часами не описана, а история продукта настолько молодая, что подтверждённых отзывов пользователей ещё нет.
Нужно ли платить налоги с такой карты?
Сам я не даю налоговых и юридических консультаций — это вопрос к вашему консультанту в вашей стране. Общая рамка такая: налоговые органы США относят цифровые активы к имуществу, поэтому их обмен на товары, услуги, доллары или другие цифровые активы обычно образует налогоруемую прибыль или убыток, а прибыль считается в местной валюте по справедливой рыночной стоимости на дату операции. Но применимость этого к вам зависит от вашего резидентства и законодательства.
Оформить карту к криптокошельку – Оформить криптокарту
Content created by the «Оформить криптокарту» team